Wydanie samochodu po sprzedaży nie jest wyłącznie przekazaniem kluczyków. To konkretny moment, który może wpływać na wykonanie umowy, przejście ryzyka uszkodzenia lub utraty pojazdu, obowiązek podatkowy w VAT oraz możliwość rozpoczęcia rejestracji. Data podpisania umowy, zapłaty, wystawienia faktury i fizycznego odbioru auta nie zawsze jest taka sama.
W praktyce największe problemy pojawiają się wtedy, gdy strony nie ustalą jasno dnia wydania albo nie potwierdzą go dokumentem. Poniżej wyjaśniam, jak rozdzielić poszczególne etapy transakcji, co powinien zawierać protokół wydania pojazdu i jakie działania może podjąć kupujący, gdy sprzedawca opóźnia przekazanie samochodu.
Wydanie samochodu po sprzedaży – co to oznacza prawnie
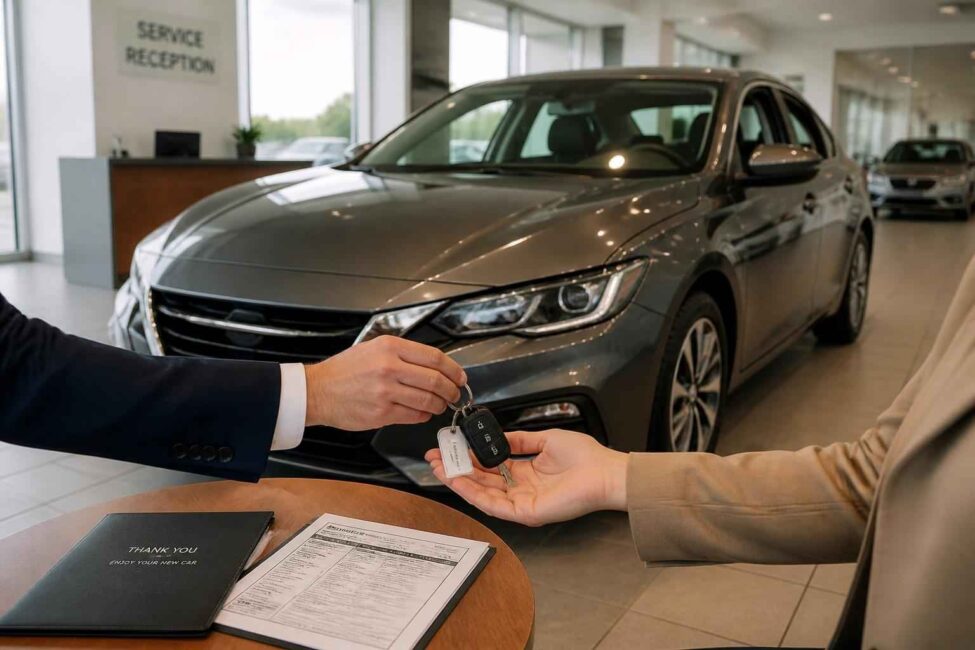
Zgodnie z art. 535 Kodeksu cywilnego sprzedawca powinien przenieść na kupującego własność rzeczy i wydać ją, a kupujący ma obowiązek ją odebrać i zapłacić cenę. Wydanie samochodu oznacza więc wykonanie obowiązku sprzedawcy polegającego na udostępnieniu pojazdu kupującemu w sposób pozwalający mu objąć auto we władanie.
Nie należy jednak utożsamiać kilku różnych zdarzeń:
- podpisanie umowy określa uzgodnienie sprzedaży, ale nie musi oznaczać, że samochód został już przekazany;
- przeniesienie własności w typowej umowie sprzedaży następuje co do zasady już na podstawie zgodnych oświadczeń stron, chyba że przepisy albo sama umowa przewidują inne rozwiązanie;
- zapłata ceny potwierdza wykonanie obowiązku kupującego, ale nie dowodzi jeszcze fizycznego odbioru auta;
- wystawienie faktury dokumentuje sprzedaż dla celów podatkowych, lecz samo w sobie nie przekazuje pojazdu;
- fizyczne wydanie następuje wtedy, gdy kupujący faktycznie otrzymuje samochód, kluczyki i uzgodnione dokumenty, a sprzedawca przestaje władać autem w dotychczasowym zakresie.
W prawie VAT funkcjonuje pojęcie dostawy towarów. Art. 7 ust. 1 ustawy o VAT wiąże ją z przeniesieniem prawa do rozporządzania towarem jak właściciel. Nie chodzi wyłącznie o formalne przeniesienie własności w sensie cywilnoprawnym. Znaczenie ma także to, czy nabywca uzyskał faktyczną możliwość dysponowania samochodem.
Dlatego w typowej sprzedaży dealerskiej dostawa samochodu następuje przy jego faktycznym przekazaniu klientowi. Jeżeli auto nadal znajduje się na placu sprzedawcy, a kupujący nie może nim dysponować, sama faktura lub podpisana umowa nie przesądza jeszcze o fizycznym wydaniu.
Ocena może być bardziej złożona, gdy samochód jest transportowany do klienta, wydawany przewoźnikowi, przekazywany w ramach leasingu albo sprowadzany z zagranicy. W takich przypadkach trzeba ustalić, kiedy nabywca uzyskał ekonomiczne władztwo nad pojazdem i jakie zasady dostawy przyjęły strony. Przy nietypowej konstrukcji transakcji warto skonsultować dokumenty z prawnikiem lub doradcą podatkowym.
| Zdarzenie | Co potwierdza | Czy oznacza wydanie auta? |
|---|---|---|
| Podpisanie umowy | Uzgodnienie sprzedaży i jej warunków | Nie zawsze |
| Zapłata ceny | Wykonanie obowiązku finansowego kupującego | Nie |
| Wystawienie faktury | Udokumentowanie sprzedaży dla celów podatkowych | Nie |
| Odbiór samochodu i kluczyków | Faktyczne przekazanie pojazdu | Zasadniczo tak |
Moment wydania samochodu a obowiązek podatkowy w VAT
Przy sprzedaży opodatkowanej VAT podstawowa zasada wynika z art. 19a ust. 1 ustawy o VAT: obowiązek podatkowy powstaje z chwilą dokonania dostawy towarów lub wykonania usługi. Przy samochodzie najczęściej będzie to moment, w którym pojazd zostaje faktycznie przekazany nabywcy i może on nim rozporządzać jak właściciel.
W praktyce trzeba przeanalizować kilka zdarzeń w odpowiedniej kolejności. Jeżeli faktura została wystawiona w poniedziałek, zapłata nastąpiła we wtorek, a samochód odebrano w piątek, nie wolno automatycznie przyjąć, że wszystkie skutki podatkowe powstały w poniedziałek. Faktura nie zastępuje dostawy, natomiast wcześniejsza zapłata może mieć znaczenie jako otrzymanie całości lub części należności przed dostawą.
Otrzymanie zaliczki lub pełnej zapłaty przed wydaniem co do zasady powoduje powstanie obowiązku podatkowego w VAT w odniesieniu do otrzymanej kwoty. Sprzedawca powinien więc odróżnić przedpłatę od samego wystawienia dokumentu sprzedaży. Jeżeli kupujący jedynie otrzymał fakturę, ale nie zapłacił i nie odebrał auta, sama faktura zwykle nie tworzy obowiązku podatkowego na zasadach ogólnych.
Najważniejsze rozróżnienie: faktura opisuje transakcję, a protokół wydania potwierdza przekazanie samochodu. W razie rozbieżności między tymi dokumentami organ podatkowy lub sąd może badać rzeczywisty przebieg transakcji, a nie tylko datę wpisaną na fakturze.
Dealer powinien zatem powiązać dokumenty w spójny ślad: umowę lub zamówienie, potwierdzenie zapłaty, fakturę, dokument magazynowy i protokół przekazania. Nie oznacza to, że każda transakcja wymaga identycznego zestawu dokumentów. Chodzi o to, aby można było odtworzyć, kiedy samochód rzeczywiście opuścił dyspozycję sprzedawcy i został oddany kupującemu.
Faktura, KSeF a fizyczne wydanie pojazdu
Wystawienie faktury w KSeF również nie jest równoznaczne z fizycznym wydaniem pojazdu. KSeF zmienia sposób wystawiania i odbierania faktur, ale nie przesuwa automatycznie momentu dostawy. O tym, kiedy powstaje obowiązek podatkowy, nadal decydują przepisy ustawy o VAT oraz faktyczny przebieg transakcji.
Fakturę można w określonych przypadkach wystawić przed dostawą. Zgodnie z art. 106i ust. 7 ustawy o VAT co do zasady nie robi się tego wcześniej niż 60 dni przed dostawą lub otrzymaniem zapłaty, z uwzględnieniem wyjątków przewidzianych w przepisach. Wystawienie dokumentu z wyprzedzeniem może być uzasadnione procedurą sprzedaży, finansowaniem albo wymaganiami odbiorcy, ale nie powinno prowadzić do fikcyjnego wskazywania daty przekazania auta.
Jeżeli sprzedawca wystawił fakturę, lecz wydanie opóźniło się z powodu braku rejestracji, transportu lub przygotowania samochodu, powinien zachować dokumenty pokazujące rzeczywisty stan. Ma to znaczenie zarówno dla rozliczenia VAT, jak i dla ustalenia odpowiedzialności wobec kupującego.
Protokół wydania pojazdu – kluczowe elementy
Protokół wydania pojazdu nie jest tylko formularzem administracyjnym. To dowód tego, co przekazano, kiedy to nastąpiło i w jakim stanie znajdował się samochód. Chroni obie strony: sprzedawcy ułatwia wykazanie prawidłowego wydania, a kupującemu pozwala udokumentować braki, uszkodzenia lub rozbieżności z umową.
Dokument powinien być czytelny i podpisany w chwili faktycznego odbioru. Nie warto pozostawiać pustych pól ani wpisywać ogólnego stwierdzenia „samochód bez zastrzeżeń”, jeżeli strony nie przeprowadziły rzeczywistych oględzin. Jeżeli kupujący nie chce podpisać protokołu, sprzedawca powinien odnotować ten fakt i zachować inne dowody wydania, na przykład potwierdzenie odbioru kluczyków lub korespondencję.
Praktyczna checklista protokołu obejmuje:
- datę, godzinę i miejsce wydania;
- dane sprzedawcy i kupującego oraz wskazanie umowy, zamówienia albo faktury;
- markę, model, numer VIN, numer rejestracyjny i rok produkcji, jeżeli jest znany;
- stan licznika oraz poziom paliwa lub stan naładowania baterii;
- opis widocznych uszkodzeń, zarysowań, braków i usterek, najlepiej wraz ze zdjęciami;
- wykaz wyposażenia seryjnego i dodatkowego, w tym drugiego kompletu kluczyków, kół, ładowarki, rolety czy akcesoriów;
- listę przekazanych dokumentów: dowodu rejestracyjnego, potwierdzenia własności, instrukcji, książki serwisowej, dokumentów celnych lub homologacyjnych;
- informację o tym, czy kupujący zgłasza zastrzeżenia, oraz podpisy obu stron.
Warto dodać rubrykę dotyczącą terminu usunięcia wykrytych braków. Jeżeli na przykład sprzedawca ma później przekazać drugi kluczyk albo komplet dokumentów, powinno to wynikać wprost z protokołu. Samo ustne zapewnienie często okazuje się niewystarczające, zwłaszcza gdy po kilku tygodniach zmieniają się osoby odpowiedzialne za transakcję.
Zdjęcia wykonane przy odbiorze mogą uzupełniać protokół, ale nie zastępują opisu. Dobrze jest wskazać, że fotografie stanowią załącznik, a pliki przechowywać razem z dokumentacją sprzedaży. W firmie warto ustalić jeden sposób archiwizacji, aby po czasie można było bez trudu połączyć zdjęcia z konkretnym numerem VIN.
Przeniesienie ryzyka i prawa własności przy wydaniu samochodu
Prawo własności i ryzyko przypadkowej utraty lub uszkodzenia to dwa odrębne zagadnienia. W typowej umowie sprzedaży własność może przejść na kupującego już w chwili zawarcia umowy, jeżeli strony nie zastrzegły inaczej. Nie oznacza to jednak, że sprzedawca może zrezygnować z obowiązku wydania auta.
Na podstawie art. 548 Kodeksu cywilnego z wydaniem rzeczy przechodzą na kupującego korzyści i ciężary związane z rzeczą oraz niebezpieczeństwo przypadkowej utraty lub uszkodzenia. Jeżeli więc samochód został prawidłowo wydany, a następnie uległ przypadkowemu uszkodzeniu, co do zasady ryzyko ponosi kupujący. Przed wydaniem ciężar ten zazwyczaj pozostaje po stronie sprzedawcy, chyba że zastosowanie znajduje szczególna reguła albo kupujący opóźnia się z odbiorem.
Moment wydania powinien być spójny z polisą ubezpieczeniową i dokumentacją przekazania. Kradzież auta pozostawionego na placu sprzedawcy przed odbiorem nie powinna być automatycznie przypisywana kupującemu tylko dlatego, że zapłacił cenę. W razie szkody znaczenie będą miały umowa, uzgodnienia dotyczące transportu, protokół oraz faktyczne miejsce i sposób przekazania pojazdu.
Wydanie samochodu a rejestracja pojazdu
Rejestracja pojazdu nie jest tym samym co jego wydanie. Kupujący może otrzymać fakturę lub umowę potrzebną do złożenia wniosku, zanim fizycznie odbierze auto. Z drugiej strony samo zarejestrowanie samochodu nie dowodzi, że sprzedawca przekazał już kluczyki i samochód do dyspozycji nabywcy.
Przy rejestracji potrzebne są dokumenty zależne od rodzaju transakcji i pochodzenia pojazdu, między innymi dowód własności, dokument rejestracyjny, potwierdzenia badań lub dokumenty celne, jeżeli mają zastosowanie. W przypadku auta sprowadzonego z zagranicy brak jednego dokumentu może opóźnić rejestrację, mimo że strony podpisały umowę i ustaliły termin wydania.
Kupujący powinien pilnować ustawowego terminu na złożenie wniosku o rejestrację, który w typowej sytuacji wynosi 30 dni od nabycia pojazdu; dla niektórych przedsiębiorców i szczególnych przypadków przepisy przewidują odmienne zasady. Warto sprawdzić aktualne wymagania właściwego wydziału komunikacji, ponieważ sam dzień fizycznego odbioru nie zawsze jest jedyną datą istotną dla tego obowiązku.
Przed wizytą w urzędzie można dodatkowo sprawdzić informacje o formalnościach dotyczących pojazdu w materiałach informacyjnych dostępnych na stronie tobi-car.pl/. Nie zastępuje to jednak weryfikacji dokumentów konkretnego auta ani informacji właściwego organu.
Opóźnienie w wydaniu samochodu – prawa kupującego
Jeżeli sprzedawca nie przekazuje auta w uzgodnionym terminie, najpierw trzeba ustalić, czy termin miał charakter istotny i co dokładnie obejmowała umowa. Inaczej ocenia się sytuację, w której dealer obiecał wydanie „w piątek”, a inaczej termin związany z wyjazdem, finansowaniem lub wyraźnym zastrzeżeniem, że po jego upływie kupujący nie jest już zainteresowany transakcją.
Przy zwykłym opóźnieniu kupujący może wezwać sprzedawcę do wydania samochodu i wyznaczyć dodatkowy, odpowiedni termin. W piśmie warto wskazać numer umowy, uzgodnioną datę odbioru, oczekiwany termin dodatkowy oraz skutki jego bezskutecznego upływu. Kupujący może również dochodzić naprawienia szkody wynikłej z niewykonania lub nienależytego wykonania umowy, jeżeli wykaże przesłanki odpowiedzialności i wysokość straty.
Odstąpienie od umowy nie następuje automatycznie przy każdym dniu opóźnienia. Może być możliwe między innymi po bezskutecznym upływie dodatkowego terminu, gdy termin był istotny, albo gdy sprzedawca jednoznacznie oświadczył, że nie spełni świadczenia. Jeżeli zakup nastąpił od przedsiębiorcy przez konsumenta, mogą dodatkowo obowiązywać przepisy chroniące konsumenta, których nie należy zastępować ogólnym wzorem pisma.
Praktyczne działanie jest proste: zachować korespondencję, potwierdzenia wpłat, ogłoszenie lub zamówienie, a następnie wezwać do wykonania umowy w formie pozwalającej wykazać doręczenie. Przy dużej wartości pojazdu, leasingu, imporcie albo sporze o odstąpienie warto przed wysłaniem oświadczenia skonsultować sytuację ze specjalistą.
Sprzedaż prywatna a dealerska – różnice przy wydaniu pojazdu
W sprzedaży prywatnej podstawowym dokumentem jest zazwyczaj umowa sprzedaży, a strony często ograniczają formalności do przekazania kluczyków, dowodu rejestracyjnego i potwierdzenia zapłaty. Nie oznacza to, że protokół jest zbędny. Przy samochodzie używanym szczegółowy opis stanu, przebiegu i wyposażenia może ograniczyć spór o to, co kupujący widział i zaakceptował.
Sprzedaż dealerska zwykle wymaga większej spójności dokumentacyjnej. Dealer powinien powiązać zamówienie, finansowanie, fakturę, wydanie z magazynu, polisę, dokumenty rejestracyjne i protokół. Ma to znaczenie dla rozliczenia VAT, ewentualnego odliczenia VAT od samochodu, wydania pojazdu leasingobiorcy oraz ustalenia odpowiedzialności za opóźnienie.
Inne mogą być także skutki podatkowe. Przy sprzedaży prywatnej przez osobę nieprowadzącą działalności zwykle nie występuje VAT, natomiast może pojawić się podatek od czynności cywilnoprawnych, jeżeli spełnione są warunki jego zastosowania. Przy sprzedaży firmowej trzeba analizować status sprzedawcy, sposób opodatkowania i prawo nabywcy do odliczenia. Sama forma dokumentu nie rozstrzyga tych kwestii bez znajomości całej transakcji.
Najczęstsze błędy przy wydaniu samochodu po sprzedaży
Pierwszym błędem jest brak protokołu albo podpisanie go z datą inną niż rzeczywisty odbiór. W razie szkody, sporu o przebieg lub brakującego wyposażenia strony tracą prosty dowód. Drugim jest wpisanie ogólnej formuły o dobrym stanie auta bez sprawdzenia karoserii, wnętrza, licznika, opon i dokumentów.
Często pomija się także drugi komplet kluczyków, ładowarkę, koło zapasowe, akcesoria albo dokumenty potrzebne do rejestracji. Taki brak może opóźnić korzystanie z samochodu i prowadzić do dodatkowych kosztów. Jeżeli element ma zostać przekazany później, trzeba wpisać go do protokołu wraz z terminem.
Po stronie sprzedawcy ryzykowne jest uznanie, że faktura automatycznie określa moment dostawy i obowiązku VAT. Po stronie kupującego problemem bywa natomiast zapłata całej ceny bez ustalenia terminu odbioru, miejsca wydania i procedury na wypadek opóźnienia. Nie należy również zakładać, że rejestracja, ubezpieczenie albo wpis w systemie zastępują fizyczne przekazanie samochodu.
Najbezpieczniejszy model jest uporządkowany: najpierw strony ustalają warunki, następnie dokumentują zapłatę i fakturę, przeprowadzają oględziny, spisują stan auta oraz podpisują protokół dokładnie w dniu przekazania. Przy imporcie, leasingu, sprzedaży na odległość albo rozbieżności między dokumentami potrzebna może być indywidualna analiza prawna i podatkowa.
Wydanie samochodu po sprzedaży warto traktować jako osobny etap transakcji, a nie jako automatyczny skutek podpisania umowy lub wystawienia faktury. Dla prawa cywilnego znaczenie ma wykonanie obowiązku wydania, dla VAT – moment dostawy lub wcześniejsza zapłata, a dla stron – także chwila przejścia ryzyka i rozpoczęcia terminów organizacyjnych.
Najlepszym zabezpieczeniem pozostaje rzetelny protokół wydania pojazdu z datą, godziną, przebiegiem, stanem technicznym, wyposażeniem i kompletem przekazanych dokumentów. Jeżeli wydanie się opóźnia, kupujący powinien działać pisemnie i nie zakładać, że samo oczekiwanie rozwiąże problem. Przy transakcji dealerskiej, leasingu, imporcie lub sporze o VAT warto przed podjęciem wiążącej decyzji skorzystać z konsultacji specjalisty.